Un bonifico dei genitori per comprare casa, affrontare una spesa importante o semplicemente dare una mano a un figlio. Operazioni comunissime che, però, quando le cifre diventano rilevanti possono avere conseguenze fiscali da non sottovalutare. A riportare l'attenzione sul tema è la Cassazione, intervenuta con l'ordinanza n. 15315 del 20 maggio 2026 su un caso che riguardava un trasferimento patrimoniale di oltre 8 milioni di euro da una madre alla figlia.
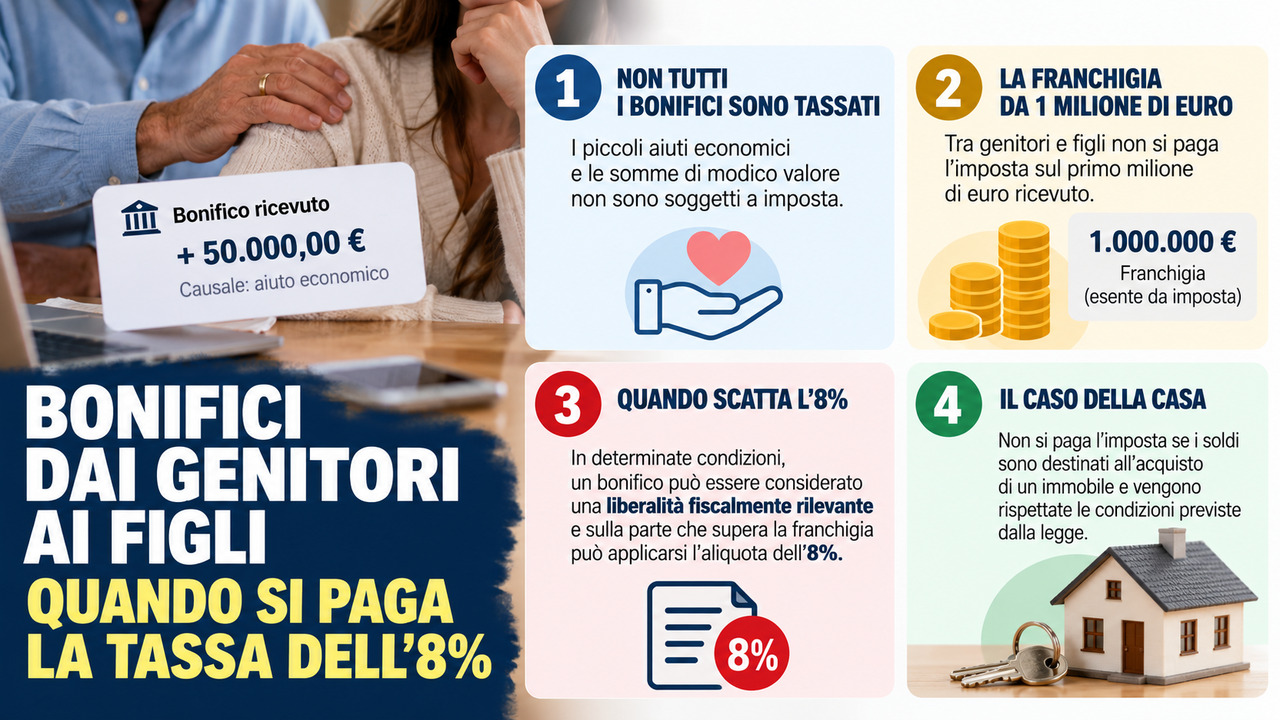
La decisione non significa che da oggi i bonifici tra genitori e figli siano tassati all'8%. Il punto è un altro: in determinate condizioni anche un trasferimento di denaro non presentato formalmente come una donazione può essere considerato dal Fisco una liberalità fiscalmente rilevante.
Il caso arrivato in Cassazione
La vicenda esaminata dai giudici riguardava una donna che aveva ricevuto dalla madre denaro e titoli per oltre 8,2 milioni di euro, precedentemente detenuti all'estero. Il trasferimento era emerso durante un procedimento fiscale riguardante altre imposte. La contribuente aveva spiegato la provenienza delle somme, escludendo che costituissero propri redditi, senza però dimostrare che si trattasse di un prestito da restituire o che esistesse un'altra causa onerosa alla base dell'operazione.
L'Agenzia delle Entrate aveva quindi qualificato il trasferimento come una liberalità fiscalmente rilevante e applicato l'aliquota dell'8%. La controversia è arrivata fino alla Cassazione.
Il principio importante riguarda proprio la natura del trasferimento: non è indispensabile che il contribuente utilizzi espressamente la parola "donazione". Ciò che deve emergere è il fatto concreto, cioè l'attribuzione patrimoniale gratuita; la sua qualificazione giuridica può poi spettare all'Amministrazione finanziaria.
Quando può scattare l'8%
È questo il passaggio che rischia maggiormente di generare equivoci. L'8% non si applica automaticamente a ogni bonifico effettuato da un genitore a un figlio. La disciplina delle liberalità diverse dalle donazioni formali è contenuta nell'articolo 56-bis del Testo unico sulle successioni e donazioni, modificato dalla riforma del 2024.
In sostanza, nei casi previsti dalla norma, l'Agenzia delle Entrate può accertare queste liberalità quando la loro esistenza emerge dalle dichiarazioni rese dall'interessato nell'ambito di procedimenti diretti all'accertamento di tributi. Bisogna inoltre capire cosa rappresenti realmente quel passaggio di denaro: un regalo, un prestito destinato a essere restituito, l'adempimento di un obbligo familiare o un'altra operazione con una diversa giustificazione giuridica.
Genitori e figli, la franchigia da un milione di euro
C'è poi un dato fondamentale: tra genitori e figli esiste una franchigia di un milione di euro per beneficiario e per donante. Nel regime ordinario delle donazioni tra genitori e figli, sulla parte che supera questa soglia si applica l'aliquota del 4%.
Un esempio aiuta a capire. Se un genitore dona formalmente al figlio 1,2 milioni di euro e non ci sono precedenti donazioni da conteggiare, il primo milione rientra nella franchigia.
L'imposta del 4% riguarda quindi i restanti 200mila euro e ammonta a 8mila euro.La situazione può essere diversa se quella stessa attribuzione rientra tra le liberalità accertabili ai sensi dell'articolo 56-bis: ricorrendo tutti i presupposti previsti dalla norma, sull'eccedenza può trovare applicazione l'aliquota dell'8%. Nell'esempio, quindi, l'imposta arriverebbe a 16mila euro.
Attenzione anche alle donazioni precedenti: la franchigia non necessariamente "riparte da zero" a ogni nuovo trasferimento, perché ai fini del calcolo possono assumere rilevanza le precedenti donazioni effettuate dallo stesso donante allo stesso beneficiario.
E se i genitori danno i soldi per comprare casa?
Uno dei casi più frequenti è quello di mamma e papà che aiutano il figlio nell'acquisto dell'abitazione. E qui le regole possono essere differenti. La normativa prevede infatti un'esclusione dall'imposta per determinate liberalità indirette collegate ad atti di trasferimento immobiliare soggetti all'imposta di registro proporzionale o all'Iva, quando vengono rispettate le condizioni stabilite dalla legge. È il caso, ad esempio, del genitore che paga il prezzo dell'immobile che viene poi intestato al figlio. Anche un precedente bonifico sul conto del figlio può essere collegato all'acquisto della casa, ma è importante che la destinazione delle somme sia concretamente dimostrabile e adeguatamente documentata. La semplice causale "soldi per acquisto casa", quindi, non basta da sola a mettere al riparo da qualsiasi problema fiscale.
Cosa scrivere nella causale del bonifico
La causale resta utile, ma non può cambiare la natura reale dell'operazione. Se i genitori stanno prestando denaro al figlio e questo dovrà essere restituito, ad esempio, è importante poter dimostrare che esiste realmente un prestito. Se invece il denaro viene trasferito per finanziare l'acquisto di un immobile, è opportuno conservare bonifici, documentazione dei pagamenti e gli atti che permettono di ricostruire la destinazione delle somme.
Lo stesso principio vale al contrario: definire un trasferimento "prestito" nella causale non è sufficiente se, nei fatti, il denaro viene regalato e non esiste alcuna reale previsione di restituzione. I piccoli bonifici ai figli sono tassati? Non esiste una regola per cui ogni piccolo aiuto economico dei genitori debba essere trattato come una donazione soggetta a imposta. La legge contempla, tra l'altro, le liberalità di modico valore. E "modico" non corrisponde a una cifra uguale per tutti: deve essere valutato anche in relazione alle condizioni economiche di chi effettua il trasferimento. Un aiuto per le spese quotidiane o per gli studi non può quindi essere automaticamente equiparato a un trasferimento patrimoniale da centinaia di migliaia di euro. La vera indicazione che arriva dalla vicenda esaminata dalla Cassazione riguarda soprattutto i trasferimenti di importo rilevante: quando si spostano somme consistenti tra familiari, non basta considerare il bonifico una semplice operazione privata. La natura del trasferimento, la documentazione e le modalità con cui viene effettuato possono determinare conseguenze fiscali molto diverse.
Ultimo aggiornamento: sabato 3 ottobre 2026, 05:00
© RIPRODUZIONE RISERVATA